¡Nuevo golpe al lavado de dinero! Hacienda endurece controles y ahora vigilará el riesgo de cada cliente
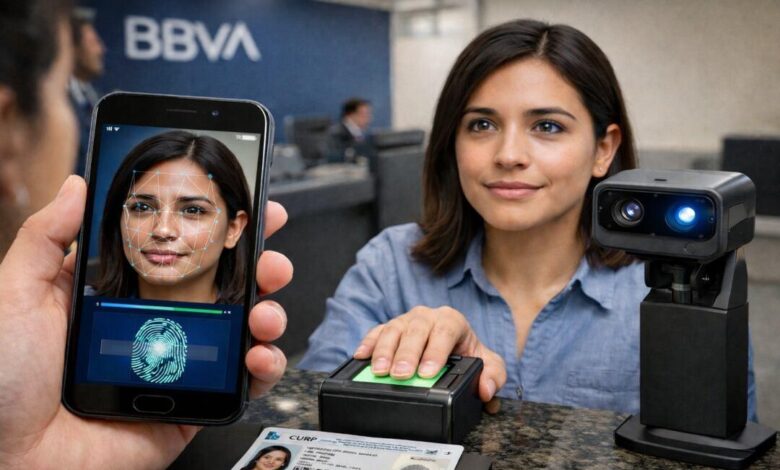
El Gobierno federal reforzó las reglas para prevenir el lavado de dinero y el uso de recursos de procedencia ilícita, con un nuevo esquema que obliga a los negocios y profesionistas sujetos a la legislación antilavado a conocer mucho mejor a sus clientes y mantener una vigilancia constante sobre sus operaciones.
El Acuerdo 115/2026 coloca el análisis de riesgo en el centro de las obligaciones de las llamadas Actividades Vulnerables. Con ello, ya no será suficiente integrar expedientes y presentar avisos: ahora deberán existir mecanismos para identificar, medir y reducir riesgos, así como detectar movimientos que se alejen del comportamiento habitual de cada cliente.
🔎 ¿Qué deberán revisar?
La metodología de evaluación tendrá que considerar factores como:
El tipo de operaciones realizadas.
Las características de clientes y usuarios.
Los países y zonas geográficas involucradas.
Las transacciones efectuadas.
Los canales utilizados.
El origen y destino de los recursos.
Los resultados deberán utilizarse para establecer controles internos y actualizar las medidas cuando aparezcan nuevos riesgos. Además, la documentación relacionada con estas evaluaciones tendrá que conservarse durante al menos 10 años.
📊 Cada cliente tendrá un nivel de riesgo
Una de las principales novedades es que los clientes deberán clasificarse individualmente, como mínimo, en tres categorías:
🟢 Riesgo bajo
🟡 Riesgo medio
🔴 Riesgo alto
La clasificación deberá revisarse por lo menos cada seis meses y con mayor frecuencia cuando exista un nivel de riesgo elevado.
Para determinarla, deberán analizarse aspectos como antecedentes, actividad económica, residencia, fuentes de ingresos, volumen y frecuencia de operaciones, contrapartes y origen y destino del dinero.
🚨 También vigilarán el comportamiento habitual
Los sujetos obligados deberán establecer un perfil transaccional para conocer cómo opera normalmente cada cliente: cuánto dinero mueve, con qué frecuencia, de dónde provienen sus recursos y hacia dónde se dirigen.
Además, tendrán que implementar sistemas de alertas capaces de detectar cambios importantes o movimientos que no correspondan con el comportamiento esperado.
En los casos considerados de alto riesgo, se deberán solicitar mayores datos sobre la actividad del cliente y el origen y destino de sus recursos, además de aplicar una supervisión más estricta.
🏛️ Más vigilancia para Personas Políticamente Expuestas
Las Personas Políticamente Expuestas (PEP) tendrán controles adicionales.
En el caso de PEP mexicanas, se deberá analizar si sus operaciones corresponden razonablemente con sus ingresos, funciones, nivel y responsabilidades.
Las PEP extranjeras serán consideradas directamente como clientes de alto riesgo, de acuerdo con las nuevas disposiciones.
👤 ¿Quién es realmente el dueño?
Otra obligación importante será identificar al Beneficiario Controlador, es decir, la persona física que realmente posee, controla o se beneficia de una operación o empresa.
Para localizarlo deberá seguirse este orden:
Identificar a quien posea directa o indirectamente 25% o más del capital.
Si no es posible, determinar quién ejerce el control por otros medios.
En última instancia, identificar al funcionario administrativo de mayor jerarquía o de alta dirección.
El procedimiento utilizado deberá quedar documentado y la información tendrá que mantenerse actualizada durante toda la relación comercial.
💻 Habrá monitoreo automatizado
Las nuevas reglas también contemplan mecanismos para vigilar las operaciones de manera continua. Estos pueden ser desde sistemas especializados hasta hojas de cálculo, bases de datos u otras herramientas equivalentes, siempre que permitan cumplir con las funciones establecidas y puedan ser revisadas por la autoridad.
La intención es detectar operaciones acumuladas, movimientos inusuales y cambios respecto al perfil habitual de los clientes.
⚠️ Del papeleo a la vigilancia permanente
Con estas modificaciones, el régimen antilavado busca dejar atrás un modelo enfocado principalmente en recopilar documentos y presentar avisos.
Ahora los sujetos obligados deberán demostrar que:
✅ Conocen a sus clientes.
✅ Identifican al verdadero beneficiario de las operaciones.
✅ Clasifican el riesgo individual.
✅ Conocen el comportamiento financiero habitual.
✅ Detectan operaciones atípicas.
✅ Refuerzan controles cuando aumenta el riesgo.
✅ Conservan evidencia de las medidas aplicadas.
En pocas palabras, Hacienda apuesta por un modelo de prevención basado en riesgos y monitoreo continuo, acercando las obligaciones de las Actividades Vulnerables a los controles que desde hace años existen dentro del sistema financiero.